चक्रवृद्धि ब्याज और Rule of 72: पैसा कितने साल में दोगुना होगा
चक्रवृद्धि ब्याज (compound interest) में ब्याज पर भी ब्याज मिलता है। पहले साल जो ब्याज मिला, वह मूल रकम में जुड़ जाता है और अगले साल उस बड़ी रकम पर ब्याज बनता है। इसका असली जादू समय के साथ दिखता है: 10 साल में जो फर्क छोटा लगता है, वह 30 साल में कई गुना हो जाता है।
साधारण ब्याज बनाम चक्रवृद्धि ब्याज
₹1 लाख, 10% सालाना दर पर:
| समय | साधारण ब्याज से कुल | चक्रवृद्धि (सालाना) से कुल |
|---|---|---|
| 10 साल | ₹2,00,000 | ₹2,59,374 |
| 20 साल | ₹3,00,000 | ₹6,72,750 |
| 30 साल | ₹4,00,000 | ₹17,44,940 |
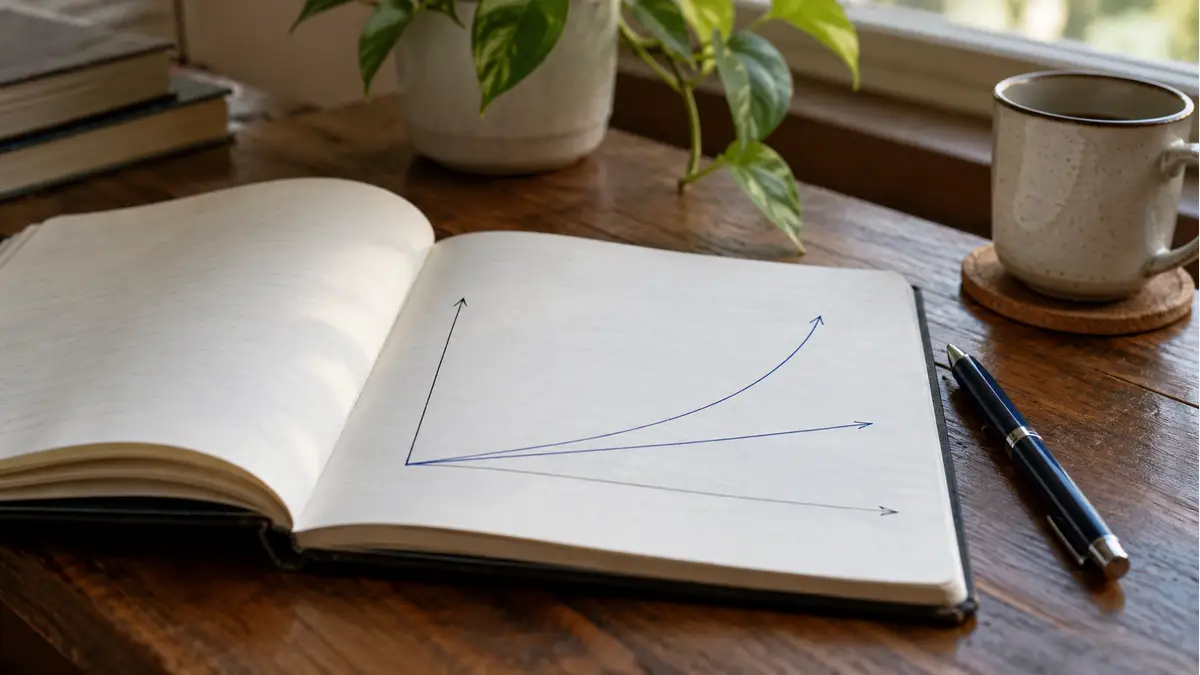
साधारण ब्याज में हर साल ₹10,000 ही जुड़ते हैं। चक्रवृद्धि में 30वें साल अकेले का ब्याज ही ₹1.5 लाख से ज़्यादा होता है।
फॉर्मूला
कुल रकम = मूलधन × (1 + दर)साल
₹1 लाख × (1.10)10 = ₹1 लाख × 2.5937 = ₹2,59,374। अगर ब्याज साल में कई बार जुड़ता है (जैसे बैंक FD में तिमाही), तो रकम थोड़ी और बढ़ जाती है।
Rule of 72: पैसा कितने साल में दोगुना होगा?
72 को सालाना ब्याज दर से भाग दें, जवाब लगभग उतने साल होंगे जितने में पैसा दोगुना होगा। यह मोटा अंदाज़ा है, पर दिमाग में तुरंत हिसाब लगाने के काम आता है।
| सालाना दर | दोगुना होने में (लगभग) |
|---|---|
| 6% | 12 साल |
| 8% | 9 साल |
| 9% | 8 साल |
| 12% | 6 साल |
यही नियम उल्टा भी चलता है: 6% महँगाई में आज की ₹100 की चीज़ करीब 12 साल में ₹200 की हो जाती है।
जल्दी शुरू करने का फायदा
दो लोग, दोनों 60 की उम्र तक हर महीने ₹5,000 का निवेश करते हैं और मान लीजिए दोनों को 12% सालाना रिटर्न मिलता है:
- 25 साल की उम्र से शुरू (35 साल): कुल जमा ₹21 लाख, अनुमानित रकम करीब ₹3.2 करोड़।
- 35 साल की उम्र से शुरू (25 साल): कुल जमा ₹15 लाख, अनुमानित रकम करीब ₹95 लाख।
जमा में फर्क सिर्फ ₹6 लाख का है, पर नतीजे में फर्क दो करोड़ से ज़्यादा का। यह फर्क उन 10 अतिरिक्त सालों के चक्रवृद्धि का है। (12% सिर्फ उदाहरण है; बाज़ार से जुड़े निवेश में रिटर्न पक्का नहीं होता।)
चक्रवृद्धि का फायदा कहाँ मिलता है?
- बैंक FD और RD: तिमाही चक्रवृद्धि, अगर ब्याज निकालें नहीं।
- म्यूचुअल फंड (growth विकल्प): कमाई फंड में ही दोबारा लगती रहती है। यहाँ दर तय नहीं होती।
- पोस्ट ऑफिस की कुछ योजनाएँ: जिनमें ब्याज खाते में जुड़ता रहता है।
चक्रवृद्धि उल्टा भी काम करती है
क्रेडिट कार्ड का बकाया या महँगा कर्ज़ भी चक्रवृद्धि से बढ़ता है, और वहाँ दरें निवेश के रिटर्न से कहीं ज़्यादा होती हैं। इसलिए निवेश बढ़ाने से पहले महँगा कर्ज़ खत्म करना अक्सर सबसे अच्छा “रिटर्न” होता है।
अपनी रकम का हिसाब SIP कैलकुलेटर से लगाएँ, और एक साथ पैसा लगाने या SIP में से क्या चुनें, यह SIP या Lumpsum गाइड में पढ़ें।
यह लेख केवल जानकारी के लिए है, निवेश सलाह नहीं। उदाहरण में दिए रिटर्न अनुमान हैं, गारंटी नहीं।